Domain miete-pacht.de kaufen?
Wir ziehen mit dem Projekt
miete-pacht.de um.
Sind Sie am Kauf der Domain
miete-pacht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain miete-pacht.de kaufen?
Gibt es einen Immobilienkredit, wenn ein Ehepartner einen befristeten Vertrag hat?
Ja, es ist möglich, einen Immobilienkredit zu erhalten, auch wenn ein Ehepartner einen befristeten Vertrag hat. Die Kreditgeber berücksichtigen normalerweise das Einkommen beider Ehepartner bei der Kreditvergabe. Allerdings kann die Unsicherheit eines befristeten Vertrags das Risiko für den Kreditgeber erhöhen und sich auf die Konditionen des Kredits auswirken. **
Welche Sicherheiten bei Immobilienkredit?
Welche Sicherheiten werden bei einem Immobilienkredit üblicherweise verlangt? Welche Rolle spielt die Immobilie als Sicherheit für den Kreditgeber? Wie wird der Wert der Immobilie bei der Kreditvergabe bewertet und welche Auswirkungen hat dies auf die Konditionen des Kredits? Welche Risiken bestehen für den Kreditnehmer, wenn die Immobilie als Sicherheit für den Kredit dient? **

Ähnliche Suchbegriffe für Immobilienkredit
Top-Angebote
Produkte zum Begriff Immobilienkredit:
-
LogiLink Energiekosten-Messgerät – Stromverbrauch & Kosten einfach überwachenLogiLink Energiekosten-Messgerät, weiß – Stromverbrauch & Kosten im Blick Entdecke die Stromfresser in deinem Haushalt und behalte die volle Kontrolle über deine Energiekosten! Das LogiLink Energiekosten-Messgerät zeigt dir präzise den Stromverbrauch, die Leistung, die Netzspannung und die Gesamtkosten deiner Geräte. Gib deinen persönlichen Stromtarif ein und erfahre sofort, wie viel du wirklich zahlst. Dank großem LCD-Display ist alles leicht ablesbar. Die Daten bleiben auch bei Stromausfall gespeichert. Mit einer maximalen Leistung von 3600 W ist das Gerät für nahezu alle Haushaltsgeräte geeignet – vom Fernseher bis zur Spielkonsole. Zusätzlich sorgt die Überlastungs-Warnung für Sicherheit. Nennspannung: 230 V AC, 50 Hz Max. Leistung: 3600 W Schutzart: IP20 Messgenauigkeit: ±1 % Anzeige: Leistung (W), Netzspannung, Energieverbrauch, Kosten Daten-Speicherung bei Stromausfall9,01 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter


-
Wie kann man Sondertilgungen bei einem Immobilienkredit sinnvoll nutzen, um die Laufzeit zu verkürzen?
Durch regelmäßige Sondertilgungen kann man den Restschuldbetrag reduzieren und dadurch Zinsen sparen. Je höher die Sondertilgung, desto schneller verkürzt sich die Laufzeit des Kredits. Es ist wichtig, vorher die Konditionen des Kredits zu prüfen, um sicherzustellen, dass Sondertilgungen möglich und sinnvoll sind. **
-
Kann man einen Immobilienkredit umschulden?
Kann man einen Immobilienkredit umschulden? Ja, es ist möglich, einen Immobilienkredit umzuschulden, indem man den bestehenden Kredit bei einer anderen Bank zu besseren Konditionen refinanziert. Dies kann sinnvoll sein, um von niedrigeren Zinsen oder besseren Vertragsbedingungen zu profitieren. Vor einer Umschuldung sollte man jedoch die Kosten und Gebühren genau prüfen, um sicherzustellen, dass sich der Wechsel lohnt. Es ist ratsam, sich vorab von einem Finanzexperten beraten zu lassen, um die individuelle Situation zu analysieren und die beste Entscheidung zu treffen. **
-
Was genau ist ein Immobilienkredit?
Ein Immobilienkredit ist ein Darlehen, das von Banken oder anderen Kreditinstituten gewährt wird, um den Kauf oder Bau einer Immobilie zu finanzieren. Der Kreditnehmer erhält eine bestimmte Summe Geld, die er über einen festgelegten Zeitraum zurückzahlen muss, meistens in monatlichen Raten. Die Immobilie dient dabei als Sicherheit für den Kredit. **
-
Wie läuft ein Immobilienkredit ab?
Wie läuft ein Immobilienkredit ab? **

Was braucht man für Immobilienkredit?
Für einen Immobilienkredit benötigt man in der Regel eine solide Bonität, also eine gute Kreditwürdigkeit. Zudem wird ein regelmäßiges Einkommen vorausgesetzt, um die monatlichen Raten des Kredits zu bedienen. Darüber hinaus ist eine Eigenkapitalquote von mindestens 20% üblich, um die Finanzierung zu erleichtern. Außerdem werden Unterlagen wie Gehaltsabrechnungen, Kontoauszüge und eine Selbstauskunft benötigt, um die Bonität des Kreditnehmers zu prüfen. Es ist auch ratsam, eine Schufa-Auskunft einzuholen, um eventuelle negative Einträge zu vermeiden. **
Wie wird ein Immobilienkredit ausgezahlt?
Ein Immobilienkredit wird in der Regel in Form einer einmaligen Auszahlung an den Kreditnehmer geleistet. Dieser Betrag wird direkt an den Verkäufer der Immobilie oder an den Kreditnehmer überwiesen. Die Auszahlung erfolgt normalerweise nach Abschluss des Kreditvertrags und der Eintragung der Grundschuld im Grundbuch. Der Kreditnehmer kann dann über den ausgezahlten Betrag verfügen und die Immobilie erwerben. Es ist wichtig zu beachten, dass die Auszahlung des Kredits an bestimmte Bedingungen geknüpft sein kann, wie z.B. die Vorlage bestimmter Dokumente oder die Erfüllung bestimmter Auflagen. **
Top-Angebote
Produkte zum Begriff Immobilienkredit:
-
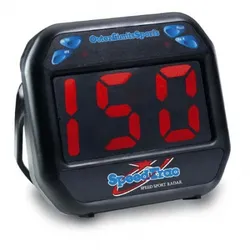
Sportradar ***SpeedTrac*** - zur MieteDieses einfache Geschwindigkeitsmeßgerät kann im Training problemlos eingesetzt werden. Der Mietpreis gilt für 1 Wochenende = Freitag bis Sonntag (Bitte geben Sie am Ende des Bestellvorgangs das gewünschte Wochenende im Nachrichtenfeld an!) Wir berechnen Ihnen 4,90 Euro Versandkosten für die Zusendung. Die Kosten für die Rücksendung übernehmen auch Sie. Wird das Gerät abgeholt und zurück gebracht weil Sie in der Nähe sind sparen Sie sich natürlich die Versandkosten.Unser meist verkauftes Radarmessgerät.Ideal für das Training, für Veranstaltungen oder just for fun.Das Speed Trac ist ideal zur ergänzenden Geschwindigkeits-Messung! Wer hat den schnellsten Aufschlag, wer den kräftigsten Torschuss? Der garantierte Spaß auf jeder Sport- und Spielveranstaltung.45,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
LogiLink Energiekosten-Messgerät – Stromverbrauch & Kosten einfach überwachenLogiLink Energiekosten-Messgerät, weiß – Stromverbrauch & Kosten im Blick Entdecke die Stromfresser in deinem Haushalt und behalte die volle Kontrolle über deine Energiekosten! Das LogiLink Energiekosten-Messgerät zeigt dir präzise den Stromverbrauch, die Leistung, die Netzspannung und die Gesamtkosten deiner Geräte. Gib deinen persönlichen Stromtarif ein und erfahre sofort, wie viel du wirklich zahlst. Dank großem LCD-Display ist alles leicht ablesbar. Die Daten bleiben auch bei Stromausfall gespeichert. Mit einer maximalen Leistung von 3600 W ist das Gerät für nahezu alle Haushaltsgeräte geeignet – vom Fernseher bis zur Spielkonsole. Zusätzlich sorgt die Überlastungs-Warnung für Sicherheit. Nennspannung: 230 V AC, 50 Hz Max. Leistung: 3600 W Schutzart: IP20 Messgenauigkeit: ±1 % Anzeige: Leistung (W), Netzspannung, Energieverbrauch, Kosten Daten-Speicherung bei Stromausfall9,01 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Gibt es einen Immobilienkredit, wenn ein Ehepartner einen befristeten Vertrag hat?
Ja, es ist möglich, einen Immobilienkredit zu erhalten, auch wenn ein Ehepartner einen befristeten Vertrag hat. Die Kreditgeber berücksichtigen normalerweise das Einkommen beider Ehepartner bei der Kreditvergabe. Allerdings kann die Unsicherheit eines befristeten Vertrags das Risiko für den Kreditgeber erhöhen und sich auf die Konditionen des Kredits auswirken. **
-
Welche Sicherheiten bei Immobilienkredit?
Welche Sicherheiten werden bei einem Immobilienkredit üblicherweise verlangt? Welche Rolle spielt die Immobilie als Sicherheit für den Kreditgeber? Wie wird der Wert der Immobilie bei der Kreditvergabe bewertet und welche Auswirkungen hat dies auf die Konditionen des Kredits? Welche Risiken bestehen für den Kreditnehmer, wenn die Immobilie als Sicherheit für den Kredit dient? **
-
Wie kann man Sondertilgungen bei einem Immobilienkredit sinnvoll nutzen, um die Laufzeit zu verkürzen?
Durch regelmäßige Sondertilgungen kann man den Restschuldbetrag reduzieren und dadurch Zinsen sparen. Je höher die Sondertilgung, desto schneller verkürzt sich die Laufzeit des Kredits. Es ist wichtig, vorher die Konditionen des Kredits zu prüfen, um sicherzustellen, dass Sondertilgungen möglich und sinnvoll sind. **
-
Kann man einen Immobilienkredit umschulden?
Kann man einen Immobilienkredit umschulden? Ja, es ist möglich, einen Immobilienkredit umzuschulden, indem man den bestehenden Kredit bei einer anderen Bank zu besseren Konditionen refinanziert. Dies kann sinnvoll sein, um von niedrigeren Zinsen oder besseren Vertragsbedingungen zu profitieren. Vor einer Umschuldung sollte man jedoch die Kosten und Gebühren genau prüfen, um sicherzustellen, dass sich der Wechsel lohnt. Es ist ratsam, sich vorab von einem Finanzexperten beraten zu lassen, um die individuelle Situation zu analysieren und die beste Entscheidung zu treffen. **
Ähnliche Suchbegriffe für Immobilienkredit
-
Westner, Martina: Miete und MieterhöhungMiete und Mieterhöhung , Mietpreisbremse, Mietspiegel, Heizen , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 3. Auflage 2024, Erscheinungsjahr: 202406, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Westner, Martina~Congiu-Wehle, Astrid~Rößler, Katharina, Auflage: 24003, Auflage/Ausgabe: 3. Auflage 2024, Seitenzahl/Blattzahl: 305, Keyword: Astrid Congiu¿Wehle; Auskunftspflicht; Heizen; Heizkostennouvelle; Kappungsgrenze; Katharina Rößler Vermieter; Martina Westner; Miete; Mieterhöhung; Mietpreisbremse; Mietspiegel; Mietspiegelreform; Modernisierung; Vergleichsmiete; Vergleichswohnung, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Immobilie~Immobiliar~Miete~Mietrecht, Fachkategorie: Industrien und Branchen~Grundeigentum und Immobilien, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 229, Breite: 172, Höhe: 20, Gewicht: 510, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was genau ist ein Immobilienkredit?
Ein Immobilienkredit ist ein Darlehen, das von Banken oder anderen Kreditinstituten gewährt wird, um den Kauf oder Bau einer Immobilie zu finanzieren. Der Kreditnehmer erhält eine bestimmte Summe Geld, die er über einen festgelegten Zeitraum zurückzahlen muss, meistens in monatlichen Raten. Die Immobilie dient dabei als Sicherheit für den Kredit. **
-
Wie läuft ein Immobilienkredit ab?
Wie läuft ein Immobilienkredit ab? **
-
Was braucht man für Immobilienkredit?
Für einen Immobilienkredit benötigt man in der Regel eine solide Bonität, also eine gute Kreditwürdigkeit. Zudem wird ein regelmäßiges Einkommen vorausgesetzt, um die monatlichen Raten des Kredits zu bedienen. Darüber hinaus ist eine Eigenkapitalquote von mindestens 20% üblich, um die Finanzierung zu erleichtern. Außerdem werden Unterlagen wie Gehaltsabrechnungen, Kontoauszüge und eine Selbstauskunft benötigt, um die Bonität des Kreditnehmers zu prüfen. Es ist auch ratsam, eine Schufa-Auskunft einzuholen, um eventuelle negative Einträge zu vermeiden. **
-
Wie wird ein Immobilienkredit ausgezahlt?
Ein Immobilienkredit wird in der Regel in Form einer einmaligen Auszahlung an den Kreditnehmer geleistet. Dieser Betrag wird direkt an den Verkäufer der Immobilie oder an den Kreditnehmer überwiesen. Die Auszahlung erfolgt normalerweise nach Abschluss des Kreditvertrags und der Eintragung der Grundschuld im Grundbuch. Der Kreditnehmer kann dann über den ausgezahlten Betrag verfügen und die Immobilie erwerben. Es ist wichtig zu beachten, dass die Auszahlung des Kredits an bestimmte Bedingungen geknüpft sein kann, wie z.B. die Vorlage bestimmter Dokumente oder die Erfüllung bestimmter Auflagen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.